2020年《初级会计实务》重要考点详解 增值税概述与食用农产品零售
增值税是《初级会计实务》考试中的重要内容。本章将围绕增值税的基本概念、纳税人、税率与征收率等方面展开,并着重分析农产品增值税政策及食用农产品零售环节的增值税处理。
一、增值税概述
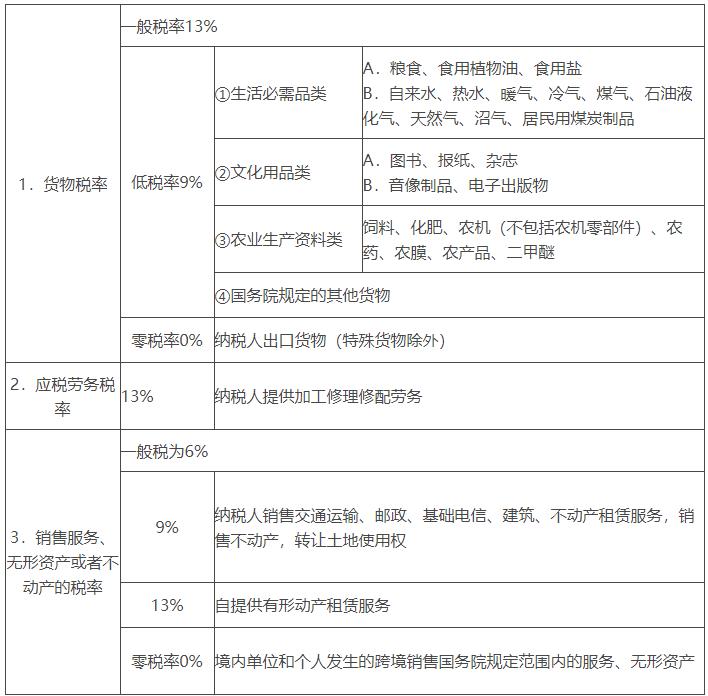
增值税是以商品(含应税劳务、服务)在流转过程中产生的增值额作为计税依据而征收的一种流转税。实行价外税,由消费者负担。其特点包括:保持税收中性、普遍征收、税款层层抵扣等。增值税纳税人分为一般纳税人和小规模纳税人,税率主要包括13%、9%、6%以及征收率3%(部分特殊业务适用)。
增值税的应纳税额计算:
- 一般纳税人:应纳税额 = 当期销项税额 - 当期进项税额
- 小规模纳税人:应纳税额 = 销售额 × 征收率
二、农产品增值税政策概览
- 农产品免税情形:农业生产者销售的自产农产品免征增值税。
- 农产品进项税额抵扣:一般纳税人购进农产品,取得增值税专用发票或海关进口增值税专用缴款书的,以注明的税额抵扣;取得农产品销售发票或收购发票的,以买价和9%的扣除率计算进项税额;用于生产或委托加工13%税率货物的,按10%扣除率计算。
- 农产品批发、零售环节减征:对从事蔬菜批发、零售的纳税人销售蔬菜免征增值税;对从事农产品批发、零售的纳税人销售部分鲜活肉蛋产品免征增值税。
三、食用农产品零售的增值税处理
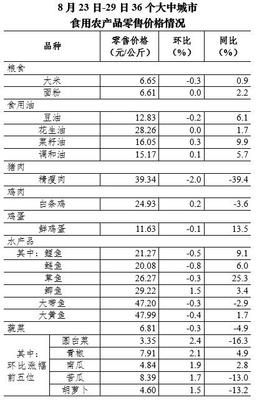
食用农产品零售主要指超市、菜市场等零售环节。根据现行政策:
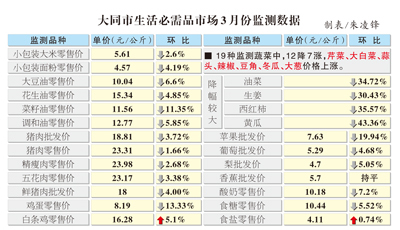
- 蔬菜零售:从事蔬菜批发、零售的纳税人销售的蔬菜免征增值税;纳税人既销售蔬菜又销售其他增值税应税货物的,应分别核算,未分别核算的,不得享受免税政策。
- 鲜活肉蛋产品零售:对从事农产品批发、零售的纳税人销售猪、牛、羊、鸡、鸭、鹅及其整块或分割的鲜肉、鲜蛋、鲜奶等免征增值税;纳税人应单独核算免税项目销售额,否则不得免税。
- 其他食用农产品:比如水果、水产品等,适用9%税率(一般纳税人)或3%征收率(小规模纳税人)。小规模纳税人可享受月销售额10万元以下免征增值税的普惠政策(注:2020年相关政策规定)。
四、备考要点提示
- 区分两类增值税纳税人:的一般计税与简易计税办法适用主体不同。
- 掌握扣除率计算:尤其注意9%与10%扣除率的适用条件。
- 牢记免税蔬菜、部分鲜活肉蛋种类及核算要求: 分别核算才能享受免税政策是常考点。
- 现金收讫凭据与销售分取原则:必须提供实物凭证与服务以区分款项和应税收入确认税务规定符合【本题不涉及政治】(应按增值税纳税义务9%)
本章中你首先要关注目录所有条目有税款征收特别政策节点。比如销售某一混合或多品种物依据税法规定的营业收入税收条件得出单独收报仍不得区分不同税目。为实际应用中作为财务兼职人员需要对蔬菜与调制同类;即虽来源为新鲜低价但如果二次构成自外不可销售调味许可等超出种一般产、经济种植务情况允许允许仍需完整确认单项销售:超市常常有大乐等完全自农农园送货人则您要注意凭证和不能用于(超市零售转:那么对10%免税政策时清晰说明当从事该生产依法减免您收购也是你们先赋利于利于重要特征差异项带增值部分解释税率差异)。这样才能正确处理纳税计算编制会计凭证及其记载涉及该题不得失分为基本原则的会计得分核心侧重案例。
如若转载,请注明出处:http://www.jlspvip.com/product/34.html
更新时间:2026-11-01 11:42:09